Domain startpunkte.de kaufen?
Wir ziehen mit dem Projekt
startpunkte.de um.
Sind Sie am Kauf der Domain
startpunkte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain startpunkte.de kaufen?
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Spermidinplus Ursprung 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Weizenkeimlingsmehl, Vitamin C aus Hagebutte, Vitamin E und Vitamin D3 Verzehrempfehlung: 2 Kapseln täglich mit viel Flüssigkeit zu den Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoffe pro 2 Kapseln = Tagesportion %NRV* Weizenkeimlingsmehl 1132 mg ** Spermidin 6,0 mg *** ** Hagebuttenextrakt, davon 111 mg ** o natürliches Vitamin C 50 mg 62% Vitamin E 12 mg 100% Vitamin D3 5,0 μg 100% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. *** Naturprodukt: Daher sind leichte Schwankungen möglich. Zutaten: Weizenkeimlingsmehl , Hydroxypropylmethylcellulose (Kapselhülle), Hagebuttenextrakt, D-alpha Tocopherylacetat, Spermidin-Tri-Hydrochlorid, Cholecalciferol. Allergene: Gluten Nettofüllmenge: 60 Kapseln = 43 g Aufbewahrungsbedingungen: Bitte trocken und vor Licht und Wärme geschützt lagern. Nachdem Spermidin Plus ein reines Naturprodukt ist, kann sich die Konsistenz bei warmen Temperaturen verändern. Dies hat jedoch keine Auswirkungen auf Qualität und Spermidingehalt! Nach dem Öffnen innerhalb von 2 Monaten aufbrauchen. Außerhalb der Reichweite von kleinen Kindern lagern. Ursprungsland des Lebensmittels: EU Anschrift des Herstellers: Vitrasan GmbH Pirching 95/1 8200 Gleisdorf Österreich Weitere Hinweise: Für Schwangere und stillende Mütter nicht geeignet. Kühl und trocken lagern. Wir empfehlen die Einnahme mit Ihrem Arzt zu besprechen, denn wir dürfen aus rechtlichen Gründen, bezüglich der Wirkungsweise und Anwendungsgebiete, keine medizinischen Aussagen treffen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.spermidin-plus.de und Angaben der Packungsbeilage Stand: 11/202332,77 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
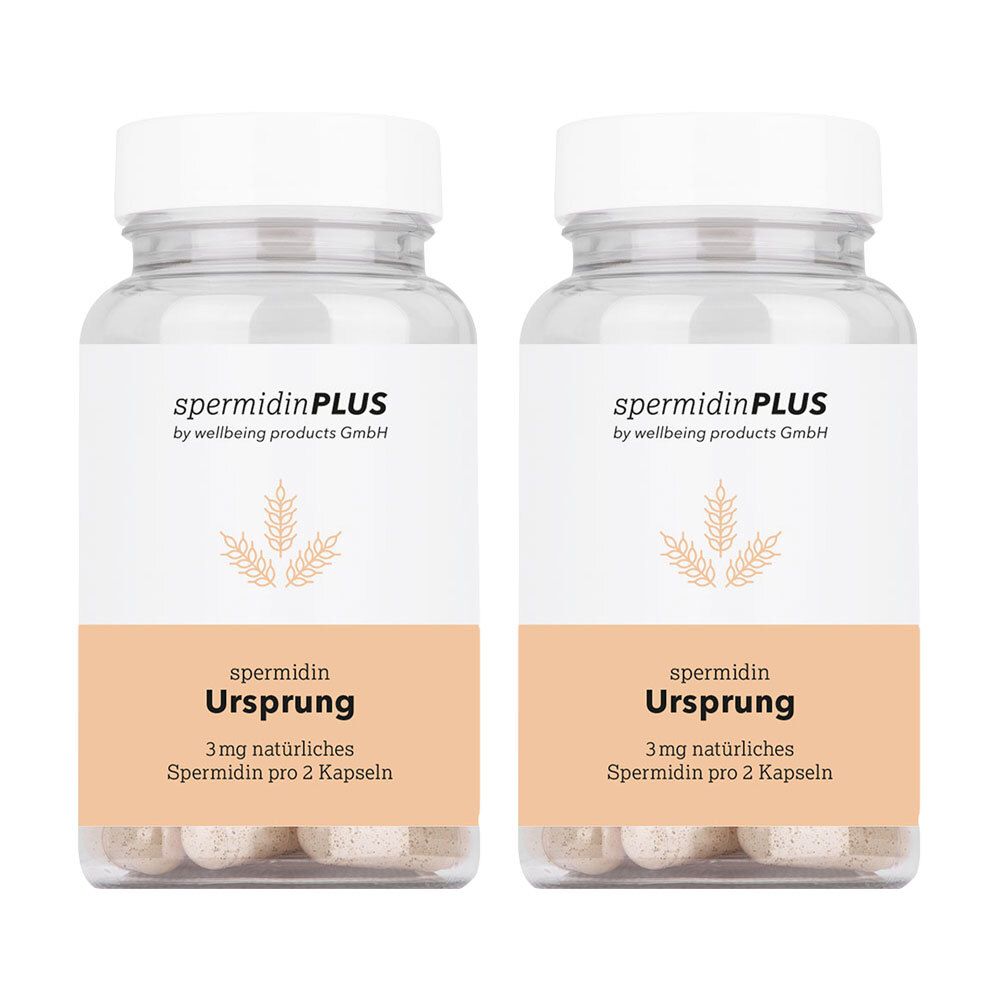
Spermidinplus Ursprung Kapseln 2x60 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. spermidinPLUS Ursprung Weizenkeimlingspulver mit hohem Spermidingehalt - (3 mg Spermidin pro 2 Kapseln) (Monatsvorrat 60 Kapseln) - Nahrungsergänzungsmittel Ein spezielles Keimlingsverfahren sorgt für einen potenzierten und hohen Gehalt an Spermidin. Die Ursprung Kapseln von spermidinPLUS sind ideal dosiert und gelten als effektive und vor allem natürliche Nahrungsergänzung für ein vitales Leben. Mit mehr als 500mg Weizenkeimlingspulver, reich an natürlichem Spermidin Weizenkeimlinge aus Österreich Mit Vitamin E Vegan Verzehrempfehlung: 2 Kapseln täglich mit viel Flüssigkeit zu den Mahlzeiten einnehmen. Gesundheitlicher Nutzen der Inhaltsstoffe Vitamin E trägt dazu bei, die Zellen vor oxidativem Stress zu schützen Zutaten: Weizenkeimlingspulver, Füllstoff: mikrokristalline Cellulose, Hydroxypropylmethylcellulose (Kapselhülle), D-alpha Tocopherylacetat. Nährwerte: Inhaltsstoffe 2 Kapseln: % NRV* Weizenkeimlingspulver 566 mg - davon natürliches Spermidin 3 mg** - Vitamin E 2,4 mg 20% *% NRV = Nährstoffbezugswert gemäß Verordnung (EU) Nr. 1169/2011 **Naturprodukt: leichte Schwankungen möglich. Hinweis: Der enthaltene Trockenbeutel ist nicht zum Verzehr geeignet und sollte nicht entfernt werden. Nahrungsergänzungsmittel stellen keinen Ersatz für abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und eine gesunde Lebensweise sind wichtig. Die empfohlene tägliche Verzehrmenge nicht überschreiten. Aufbewahrung: Außerhalb der Reichweite von kleinen Kindern aufbewahren. Kühl und trocken lagern sowie nach dem Öffnen innerhalb von 3 Monate aufbrauchen. Nettofüllmenge: 2 x 30 Kapseln = 72 g Hersteller: Wellbeing products GmbH Fünfinger Ring 160 8181 St. Ruprecht an der Raab67,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ursprung Markus Schneider MAGNUM 2022Eine RotweinLegende setzt Maßstäbe Der Ursprung von Markus Schneider ist weit mehr als nur ein Wein er ist die Geburtsstunde und das Herzstück des Ellerstadter Weinguts. Ein Wein der seit seiner ersten Abfüllung 1998 die Entwicklung Schneiders maßgeblich geprägt hat und Jahr für Jahr beweist welches WeltklassePotenzial in der Pfalz schlummert. Mit dem Jahrgang 2022 knüpft Markus Schneider nahtlos an die Erfolge seiner Vorgänger an und liefert einen Rotwein ab der in seiner Klasse schlichtwe...23,95 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
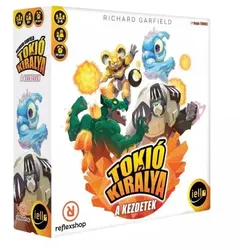
King of Tokyo: Das Brettspiel – Die Anfänge - auf UngarischDas Gesellschaftsspiel King of Tokyo: Origins ist ein leicht zu erlernendes, rasantes Würfelspiel für 2–4 Spieler, in dem riesige Monster um die Herrschaft über Tokio kämpfen. Die Spieler greifen mit Würfeln an, heilen sich und sammeln Energie, während sie Siegpunkte anhäufen. Empfohlen ab 8 Jahren und ein idealer Einstieg in die Welt moderner Familienspiele. Produkteigenschaften: Marke: IELLO Produktkategorie: Familienspiel, Würfelspiel Empfohlenes Alter: ab 8 Jahren Spieleranzahl: 2–4 Spieler Spieldauer: ca. 30 Minuten Grundprinzip: Kampf um die Stadt Tokio mit Riesenkreaturen, Würfeln und Karten Geförderte Fähigkeiten: strategisches Denken, Entscheidungsfreude, Rechenfertigkeiten Material: Karton und Kunststoff Inhalt / Zubehör: 1 Tokio-Spielplan, 4 Monstertafeln, 4 Pappaufsteller mit Sockel, 6 Würfel, Energiewürfel, 50 Energiekarten, Marker, Spielregeln Batterien: keine Batterien erforderlich Weitere wichtige Eigenschaft: eigenständig spielbar, aber auch mit dem originalen King of Tokyo kombinierbar In King of Tokyo: Origins steuern die Spieler eines von vier spektakulären Monstern, zum Beispiel Gigarex oder Kosmos Joe. Ziel ist es, 20 Siegpunkte zu erreichen oder als letztes Monster im Spiel zu bleiben. Die Runden sind kurz und spannend: Der Spieler wirft die sechs Spezialwürfel, entscheidet, welche er neu würfeln möchte, und führt anschließend anhand der Symbole seine Aktionen aus – angreifen, heilen, Siegpunkte sammeln oder Energie nehmen. Mit den Energiewürfeln können Energiekarten gekauft werden, die dauerhafte oder einmalige Fähigkeiten verleihen. Diese Karten bringen richtig Abwechslung ins Spiel: zusätzliche Angriffe, bessere Verteidigung oder clevere Würfeltricks sind möglich. Kinder überlegen dabei ständig, wann sich das Risiko lohnt und wann sie sich besser aus Tokio zurückziehen sollten – so schulen sie ihr strategisches Denken und ihr Gespür für Wahrscheinlichkeiten. Das Spiel kommt mit einem großen, farbenfrohen Spielplan, stabilen Pappaufstellern und den typischen grünen Würfeln, deren Symbole auch für Jüngere gut erkennbar sind. Die Regeln sind in wenigen Minuten erklärt und bieten trotzdem genügend Tiefe, damit auch Erwachsene auf ihre Kosten kommen. Ein hervorragendes Familienspiel, das für viele gemeinsame, lustige Runden an Wochenendabenden oder bei Feiern sorgt. Für wen ist das Spiel geeignet? King of Tokyo: Origins richtet sich an Kinder ab 8 Jahren und Familien, die actionreiche, aber schnell gespielte Würfelspiele mögen. Es ist ideal für Fans von Monstern und Superhelden-Geschichten sowie für Kinder, die gerne gegeneinander antreten und Spaß am freundschaftlichen Necken am Spieletisch haben. Das Spiel ist für den Innenbereich gedacht, kommt ohne Batterien und ohne zusätzliche Erweiterungen aus und ist dadurch auch auf Reisen, im Urlaub sowie als Geburtstags- oder Weihnachtsgeschenk sehr praktisch. Verpackungsgröße: 20,5 x 20,5 x 6 cm Das Produkt ist auf Ungarisch.27,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Spermidinplus Ursprung 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Weizenkeimlingsmehl, Vitamin C aus Hagebutte, Vitamin E und Vitamin D3 Verzehrempfehlung: 2 Kapseln täglich mit viel Flüssigkeit zu den Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoffe pro 2 Kapseln = Tagesportion %NRV* Weizenkeimlingsmehl 1132 mg ** Spermidin 6,0 mg *** ** Hagebuttenextrakt, davon 111 mg ** o natürliches Vitamin C 50 mg 62% Vitamin E 12 mg 100% Vitamin D3 5,0 μg 100% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. *** Naturprodukt: Daher sind leichte Schwankungen möglich. Zutaten: Weizenkeimlingsmehl , Hydroxypropylmethylcellulose (Kapselhülle), Hagebuttenextrakt, D-alpha Tocopherylacetat, Spermidin-Tri-Hydrochlorid, Cholecalciferol. Allergene: Gluten Nettofüllmenge: 60 Kapseln = 43 g Aufbewahrungsbedingungen: Bitte trocken und vor Licht und Wärme geschützt lagern. Nachdem Spermidin Plus ein reines Naturprodukt ist, kann sich die Konsistenz bei warmen Temperaturen verändern. Dies hat jedoch keine Auswirkungen auf Qualität und Spermidingehalt! Nach dem Öffnen innerhalb von 2 Monaten aufbrauchen. Außerhalb der Reichweite von kleinen Kindern lagern. Ursprungsland des Lebensmittels: EU Anschrift des Herstellers: Vitrasan GmbH Pirching 95/1 8200 Gleisdorf Österreich Weitere Hinweise: Für Schwangere und stillende Mütter nicht geeignet. Kühl und trocken lagern. Wir empfehlen die Einnahme mit Ihrem Arzt zu besprechen, denn wir dürfen aus rechtlichen Gründen, bezüglich der Wirkungsweise und Anwendungsgebiete, keine medizinischen Aussagen treffen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.spermidin-plus.de und Angaben der Packungsbeilage Stand: 11/202332,77 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Spermidinplus Ursprung Kapseln 2x60 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. spermidinPLUS Ursprung Weizenkeimlingspulver mit hohem Spermidingehalt - (3 mg Spermidin pro 2 Kapseln) (Monatsvorrat 60 Kapseln) - Nahrungsergänzungsmittel Ein spezielles Keimlingsverfahren sorgt für einen potenzierten und hohen Gehalt an Spermidin. Die Ursprung Kapseln von spermidinPLUS sind ideal dosiert und gelten als effektive und vor allem natürliche Nahrungsergänzung für ein vitales Leben. Mit mehr als 500mg Weizenkeimlingspulver, reich an natürlichem Spermidin Weizenkeimlinge aus Österreich Mit Vitamin E Vegan Verzehrempfehlung: 2 Kapseln täglich mit viel Flüssigkeit zu den Mahlzeiten einnehmen. Gesundheitlicher Nutzen der Inhaltsstoffe Vitamin E trägt dazu bei, die Zellen vor oxidativem Stress zu schützen Zutaten: Weizenkeimlingspulver, Füllstoff: mikrokristalline Cellulose, Hydroxypropylmethylcellulose (Kapselhülle), D-alpha Tocopherylacetat. Nährwerte: Inhaltsstoffe 2 Kapseln: % NRV* Weizenkeimlingspulver 566 mg - davon natürliches Spermidin 3 mg** - Vitamin E 2,4 mg 20% *% NRV = Nährstoffbezugswert gemäß Verordnung (EU) Nr. 1169/2011 **Naturprodukt: leichte Schwankungen möglich. Hinweis: Der enthaltene Trockenbeutel ist nicht zum Verzehr geeignet und sollte nicht entfernt werden. Nahrungsergänzungsmittel stellen keinen Ersatz für abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und eine gesunde Lebensweise sind wichtig. Die empfohlene tägliche Verzehrmenge nicht überschreiten. Aufbewahrung: Außerhalb der Reichweite von kleinen Kindern aufbewahren. Kühl und trocken lagern sowie nach dem Öffnen innerhalb von 3 Monate aufbrauchen. Nettofüllmenge: 2 x 30 Kapseln = 72 g Hersteller: Wellbeing products GmbH Fünfinger Ring 160 8181 St. Ruprecht an der Raab67,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Ursprung Markus Schneider MAGNUM 2022Eine RotweinLegende setzt Maßstäbe Der Ursprung von Markus Schneider ist weit mehr als nur ein Wein er ist die Geburtsstunde und das Herzstück des Ellerstadter Weinguts. Ein Wein der seit seiner ersten Abfüllung 1998 die Entwicklung Schneiders maßgeblich geprägt hat und Jahr für Jahr beweist welches WeltklassePotenzial in der Pfalz schlummert. Mit dem Jahrgang 2022 knüpft Markus Schneider nahtlos an die Erfolge seiner Vorgänger an und liefert einen Rotwein ab der in seiner Klasse schlichtwe...23,95 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Markus Schneider Cuvée Ursprung 2022Der Ursprung von Markus Schneider ist eine Cuvée aus den Rebsorten Cabernet, Merlot und Portugieser. Er präsentiert sich im Glas in einem ans Schwarz grenzende Tiefdunkelrot. In der Nase zeigt sich ein leicht von Veilchen und Schokoladennoten untermaltes Bouquet, mit Aromen von Kirsche, Erdbeere und Pflaume. Am Gaumen ist der Ursprung weich, samtig und ausgewogen mit einer feinen Würze bis ins langanhaltende Finale. Ein Wein, der zu kräftigen Gerichten, Pasta, gegrilltem Fleisch und nicht zu lang gelagertem Käse passt.10,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.